ללמוד קריפטו מאפס: באיזה סדר להבין את התחום, ולמה לא מתחילים מהמטבעות
מי שרוצה ללמוד קריפטו מאפס צריך להתחיל מהשאלה מה זה כסף, לא מהשאלה איזה מטבע לקנות. הסדר שעובד: קודם להבין למה כסף שווה משהו, אחר כך איזו בעיה הבלוקצ'יין פותר, אחר כך מטבעות יציבים ושקל דיגיטלי, ורק בסוף ארנקים, בורסות והשקעה. מי שהולך בסדר הזה מבין את החדשות בעצמו ולא תלוי בפרשנות של אחרים. מי שמתחיל מהגרפים לומד בעיקר לפחד ולהתלהב.
תוכן העניינים9 נושאים · 7 דק' קריאה
למה רוב המתחילים נתקעים
המסלול הנפוץ נראה כך: חבר מספר על מטבע שעלה, פותחים אפליקציה, קונים משהו קטן, ואז מנסים להבין מה קנינו. בשלב הזה כל מה שמגיע הוא רעש. סרטון אחד מסביר שהכול בועה, סרטון אחר מבטיח שמטבע מסוים יעשה פי מאה, וקבוצת טלגרם ממליצה על "הזדמנות" שנסגרת הלילה. בלי בסיס אין דרך להבדיל בין הסבר לבין מכירה.
הבעיה איננה שהנושא קשה. הבעיה היא שלומדים אותו מהסוף. קריפטו הוא בעיקר רעיון על כסף ועל אמון, ורק אחר כך טכנולוגיה ושוק. מי שתופס את הרעיון יכול לקרוא כמעט כל ידיעה ולהבין מה באמת חדש בה.
שלב ראשון: להבין מה זה כסף
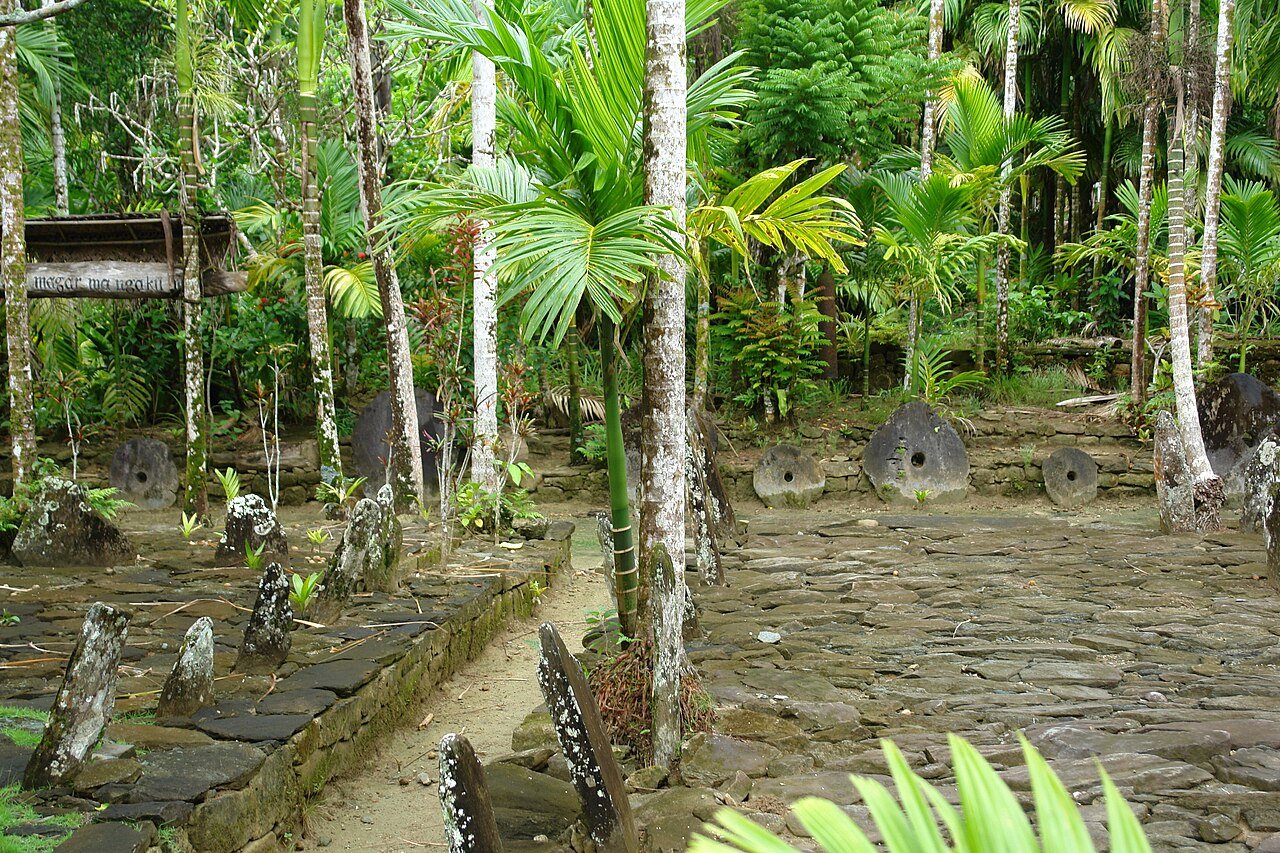
באי יאפ שבאוקיינוס השקט השתמשו פעם באבנים עגולות ענקיות כאמצעי תשלום. חלקן היו כבדות מכדי להזיז אותן, ולכן כשאבן עברה מיד ליד היא בכלל לא זזה. כל הקהילה פשוט זכרה מי הבעלים שלה עכשיו. הכסף היה בעצם הסכמה משותפת על רישום בעלות, והרישום הזה ישב בזיכרון של הכפר.
ההבנה הזו היא המפתח לכל השאר. שטר של מאה שקל שווה מאה שקל כי כולנו סומכים על בנק ישראל ועל המדינה. היתרה בחשבון הבנק היא שורה במחשב של הבנק, ואנחנו סומכים שהוא ינהל אותה ביושר. השאלה שהקריפטו מעלה היא פשוטה: האם אפשר לנהל רישום בעלות משותף, כמו באי יאפ, בלי גוף מרכזי שכולם צריכים לסמוך עליו.
שלב שני: איזו בעיה הבלוקצ'יין פותר
כסף דיגיטלי בלי גורם מרכזי נתקל בבעיה אחת גדולה: קובץ אפשר להעתיק. אם אני שולח לכם מטבע דיגיטלי, מה מונע ממני לשלוח את אותו מטבע גם למישהו אחר? בבנק התשובה היא שהבנק בודק. המסמך שבו הוצג ביטקוין הציע תשובה אחרת: ספר חשבונות ציבורי שאלפי מחשבים מחזיקים עותק שלו, וכללים שקובעים איך מוסיפים אליו עמוד חדש ולמה לא כדאי לרמות.
זה כל העניין, ולא צריך לדעת לתכנת כדי להבין אותו. משם אפשר להמשיך למושגים שנבנים על הבסיס הזה: חוזים חכמים, שהם כללים שרצים על הבלוקצ'יין בלי מתווך, ועמלות רשת, שהן המחיר שמשלמים על מקום בספר החשבונות. עמלת Gas ברשת אתריום היא דוגמה טובה לאיך הרעיון המופשט פוגש את הכיס.
שלב שלישי: מטבעות יציבים ושקל דיגיטלי
כאן רוב האנשים מגלים שהקריפטו הוא לא רק ביטקוין שעולה ויורד. מטבע יציב (סטייבלקוין) הוא טוקן שמחירו צמוד למטבע רגיל, בדרך כלל לדולר. אין בו הבטחה לרווח, והשימוש העיקרי בו הוא להעביר כסף מהר וזול, גם מעבר לגבולות. זה החלק בתחום שמעניין היום בנקים וחברות תשלומים יותר מכל מטבע אחר.
גם בנקים מרכזיים בודקים את הכיוון. בנק ישראל מקדם תכנון של שקל דיגיטלי, אבל לפי הבנק עצמו עוד לא התקבלה החלטה אם להנפיק אותו, והוא לא אמור להחליף את המזומן. כדאי להבין את ההבדל: שקל דיגיטלי הוא התחייבות של הבנק המרכזי, מטבע יציב הוא התחייבות של חברה פרטית, וביטקוין הוא התחייבות של אף אחד. שלושתם נקראים "כסף דיגיטלי", והסיכונים שלהם שונים לגמרי.
שלב רביעי: טוקניזציה של נכסים
אחרי שמבינים שבלוקצ'יין הוא רישום בעלות, הצעד הבא טבעי: למה לרשום עליו רק מטבעות? טוקניזציה היא רישום של נכס מהעולם הרגיל, כמו אג"ח, מניה או חלק מבניין, כטוקן על בלוקצ'יין. הרעיון הוא מסחר מהיר יותר, אפשרות להחזיק חלקים קטנים של נכס יקר, וסליקה שלא דורשת כמה ימים ושרשרת של מתווכים.
זה גם התחום שבו קל להתבלבל בין ניסוי לבין מוצר. ב-RWA, נכסים מהעולם האמיתי שעוברים לבלוקצ'יין, חלק מהדברים כבר עובדים, ובחלק עדיין יש שאלות פתוחות של רגולציה ובעלות.
שלב חמישי: רק עכשיו ארנקים, בורסות וכסף אמיתי
מי שעבר את ארבעת השלבים הקודמים יגיע לצד המעשי עם השאלות הנכונות. הוא ישאל אצל מי נמצאים המפתחות לפני שהוא שואל כמה עולה המטבע, ויבין למה ההחלטה בין בורסה לארנק אישי חשובה יותר מבחירת המטבע. משם הסדר הוא לפתוח ארנק, להכיר את ההונאות הנפוצות ולהבין את מיסוי הקריפטו בישראל לפני המכירה הראשונה, לא אחריה.
מאיפה ללמוד: מה כל מקור נותן
אין מקור אחד שמכסה הכול, ולכל אחד יש תפקיד. הטבלה מסכמת את מה שכדאי לצפות מכל סוג.
| מקור | במה הוא טוב | על מה לשים לב |
|---|---|---|
| מסמכי מקור של פרויקטים | מה הפרויקט טוען על עצמו, בלי פרשנות | כתובים בדרך כלל באנגלית טכנית, וכל פרויקט מציג את עצמו באור הטוב |
| ספר מסודר | תמונה שלמה ברצף אחד, מהיסודות ועד השימושים | התחום זז מהר, אז כדאי לבדוק שהספר עדכני ושהוא לא מוכר מטבע |
| כתבות ומדריכים באתרי תוכן | תשובות ממוקדות לשאלה אחת | קשה לבנות מהם סדר, ולא כל אתר מפריד בין הסבר לפרסום |
| יוטיוב, טלגרם ורשתות | חדשות ותחושת הדופק של השוק | המקום שבו רוב ההונאות מתחילות. מבטיחי רווחים הם סימן לעזוב |
| קורסים בתשלום | ליווי ושאלות בזמן אמת | חלק מהם הם משפך מכירה לשירותי מסחר. כדאי לבדוק מי עומד מאחוריהם |
ספר בעברית שבנוי בדיוק בסדר הזה
רוב חומרי הלימוד הטובים על התחום כתובים באנגלית, ובעברית קשה למצוא משהו שמסביר את התמונה כולה בלי לנסות למכור מטבע. הספר מעצמת קריפטו של ענבר שמיר הוא אחד הבודדים. הוא נפתח בסיפור אבני הכסף של יאפ, ממשיך לבלוקצ'יין, למטבעות יציבים ולשקל הדיגיטלי, משם לטוקניזציה של נכסים, ונגמר בכלכלה הדיגיטלית החדשה, כולל סוכני בינה מלאכותית שמשלמים בעצמם. כלומר, כמעט אותו מסלול שתואר כאן, בפירוט רב יותר ובפרקים קצרים.
מה שמבדיל אותו הוא מה שאין בו. אין בו המלצות על מטבעות, אין הבטחות לרווח ואין שורת קוד אחת, ויש בו פרק על הונאות ובועות. הוא מתאים למי שרוצה להבין לפני שהוא מחליט אם בכלל להשקיע, ולמי שנמאס לו לשמוע פעם אחת "זו המהפכה הבאה" ופעם אחת "זה הכול הונאה". הוא פחות מתאים למי שמחפש אסטרטגיית מסחר או ניתוח טכני. כדאי לדעת גם שהוא קיים רק בגרסה דיגיטלית לקריאה בדפדפן, בטלפון או במחשב, בלי עותק מודפס ובלי קובץ להורדה.
איך לדעת שאתם בכיוון הנכון
מבחן פשוט: נסו להסביר למישהו אחר, בלי מילים מקצועיות, למה שני אנשים יכולים להעביר ביטקוין זה לזה בלי בנק, ומה ההבדל בין מטבע יציב לשקל דיגיטלי. אם זה הולך בקלות, הבסיס קיים. אם לא, עוד מוקדם לבחור מטבעות.
סימן נוסף הוא איך אתם מגיבים לכותרות. מי שלמד בסדר הנכון קורא "בנק גדול מנפיק אג"ח על בלוקצ'יין" ומבין שמדובר ברישום בעלות חדש, לא בהמלצה לקנות משהו. מי שקורא את אותה כותרת ומרגיש שהוא מפספס רכבת, כנראה צריך לחזור שלב או שניים אחורה.
המידע בכתבה הוא כללי ולימודי בלבד. הוא אינו ייעוץ השקעות ואינו תחליף לייעוץ אישי של יועץ השקעות או יועץ מס מורשה. השקעה בקריפטו כרוכה בסיכון גבוה, כולל אובדן של כל הסכום.
שאלות נפוצות
צריך רקע בכלכלה או בתכנות כדי ללמוד קריפטו?
לא. כדי להבין את התחום מספיק להבין מה זה כסף ולמה אנחנו סומכים עליו. תכנות נדרש רק למי שרוצה לפתח בעצמו, וכלכלה ברמה בסיסית נלמדת תוך כדי.
כמה זמן לוקח להבין את הבסיס?
את התמונה הכללית אפשר לבנות בכמה ערבים של קריאה מסודרת. מה שלוקח זמן הוא הניסיון המעשי, ולכן כדאי להתחיל אותו בסכומים קטנים מאוד, אחרי שהבסיס ברור.
עדיף ללמוד לפני שקונים או לקנות סכום קטן וללמוד תוך כדי?
ללמוד קודם את היסודות. קנייה קטנה יכולה לעזור להבין איך ארנק ובורסה עובדים, אבל רק אחרי שאתם יודעים מה קניתם, אצל מי המפתחות ואיך מזהים הונאה.
יש ספר טוב על קריפטו בעברית?
רוב הספרים בתחום כתובים באנגלית. בעברית, מעצמת קריפטו של ענבר שמיר מסביר את התחום מההיסטוריה של הכסף ועד טוקניזציה ושקל דיגיטלי, בלי המלצות על מטבעות ובלי קוד. הוא זמין בגרסה דיגיטלית בלבד.
מה ההבדל בין שקל דיגיטלי למטבע יציב?
שקל דיגיטלי, אם יונפק, יהיה התחייבות של בנק ישראל ושווה ערך לשקל רגיל. מטבע יציב מונפק בידי חברה פרטית, והיציבות שלו תלויה ברזרבות שלה ובאמון בה. בנק ישראל עוד לא החליט אם להנפיק שקל דיגיטלי.
שפירא היא כתבת ועורכת תוכן המתמחה בכלכלה, שוק ההון וקריפטו. עם ניסיון של למעלה מעשור בניתוח מגמות כלכליות גלובליות, יעל מביאה לקוראים מידע עדכני, ניתוחים חכמים ותובנות מעשיות על עולם הכסף המשתנה במהירות. היא מאמינה בכוחו של ידע פיננסי ככלי להצלחה אישית וכלכלית, ומשלבת דיוק מקצועי עם גישה בהירה וברורה.