איך ממלאים צ'ק נכון: כל שדה, שתי המילים שמגינות עליכם, והטעויות שמחזירות אותו
צ'ק בלי שם של מקבל התשלום חוזר מהבנק, בכל סכום. זה כתוב בחוק כבר כמה שנים, ועדיין אנשים מוסרים צ'קים "פתוחים" לבעל הדירה.
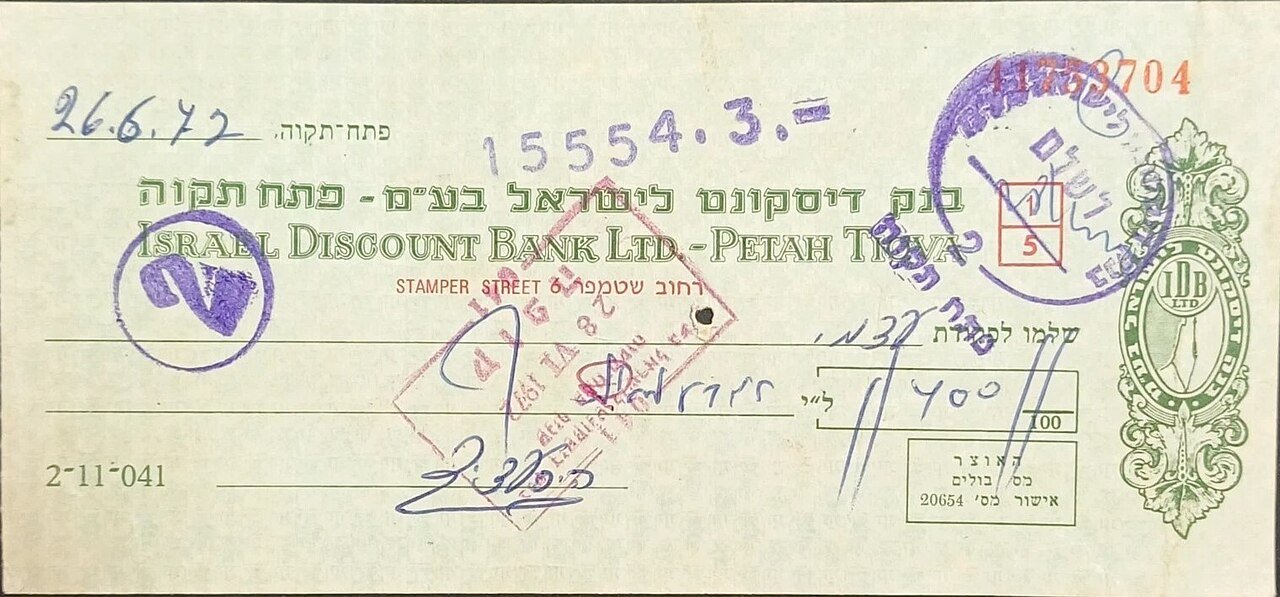
בצ'ק ממלאים חמישה דברים: תאריך הפירעון, שם מקבל התשלום בשורת "שלמו לפקודת", הסכום בספרות, הסכום במילים וחתימה. כותבים בעט, בכתב ברור, בלי להשאיר רווחים שאפשר להוסיף בהם משהו. כשרוצים שהכסף ייכנס רק לחשבון של האדם שרשום על הצ'ק, מוסיפים "למוטב בלבד".
זה כל הטקס. ההבדל בין צ'ק שנפרע בשקט לצ'ק שמסתבך נמצא בפרטים הקטנים שבכל שדה.
מילוי הצ'ק, שדה אחרי שדה
- תאריך. היום שממנו מותר להפקיד את הצ'ק. לצ'ק מיידי כותבים את התאריך של היום, ולצ'ק דחוי את התאריך העתידי שסוכם.
- שלמו לפקודת. השם המלא של מי שמקבל את הכסף, אדם או עסק, כפי שהוא רשום בחשבון הבנק שלו. מותחים קו עד סוף השורה.
- הסכום בספרות. בתוך המסגרת, צמוד לסימן השקל, כולל אגורות. למשל 3,500.00.
- הסכום במילים. "שלושת אלפים וחמש מאות שקלים בלבד". המילה "בלבד" וקו עד סוף השורה סוגרים את האפשרות להוסיף משהו אחר כך.
- חתימה. אותה חתימה שמסרתם לבנק כשפתחתם את החשבון. בחשבון משותף שדורש שתי חתימות, שתיהן.
- הספח. על הפס שנשאר בפנקס רושמים למי, כמה ולאיזה תאריך. בעוד ארבעה חודשים זה יהיה התיעוד היחיד שלכם.
"למוטב בלבד" ושני הקווים האלכסוניים
צ'ק רגיל הוא נייר סחיר. מי שקיבל אותו יכול לחתום על הגב ולהעביר אותו לאדם אחר, והאדם ההוא יכול להפקיד אותו. כשכותבים על הצ'ק "למוטב בלבד", ההעברה הזאת נחסמת, ורק מי ששמו רשום בשורת "לפקודת" יכול לפרוע אותו. שני קווים אלכסוניים מקבילים על פני הצ'ק, מה שנקרא שרטוט או קרוס, מורים שהצ'ק יופקד לחשבון בנק ולא יומר למזומן בדלפק.
השילוב של השניים הוא ההגנה הכי טובה שיש על צ'ק שהולך לאיבוד או נגנב, ולכן בפנקסים רבים שמנפיקים הבנקים היום הוא כבר מודפס מראש. אם בפנקס שלכם אין הדפסה כזאת, מוסיפים אותה בכתב יד בפינה העליונה. זה לוקח שלוש שניות.
מה החוק אוסר: צ'ק פתוח וצ'ק מוסב
החוק לצמצום השימוש במזומן לא עוסק רק במזומן. יש בו פרק שלם על צ'קים, ולפי ההסבר של בנק ישראל הוא מסתכם בשלושה כללים שכדאי להכיר.
| המצב | מה הכלל |
|---|---|
| צ'ק לעסק או מעסק | חייב לשאת את שם מקבל התשלום, בכל סכום |
| צ'ק בין שני אנשים פרטיים | מעל 5,000 ש"ח חובה לרשום את שם המקבל |
| צ'ק שמוצג לפירעון בלי שם נפרע | הבנק יסרב לפרוע אותו |
| צ'ק מוסב מעל 10,000 ש"ח | הסבה אחת בלבד, עם שם ותעודת זהות של המסב ושם הנסב על גב הצ'ק |
המשמעות המעשית פשוטה: לא מוסרים צ'ק בלי שם, גם כשבעל הדירה מבקש "תשאירו ריק, אני אמלא". אם הוא מתכוון להעביר את הצ'ק הלאה, זאת בדיוק הסיבה לכתוב את שמו.
צ'ק דחוי, צ'ק ביטחון, ומה קורה אחרי חצי שנה
צ'ק דחוי הוא צ'ק רגיל עם תאריך עתידי, והבנק לא יכבד אותו לפני התאריך. שנים עשר צ'קים לשכירות הם שנים עשר צ'קים דחויים, אחד לכל חודש. מי שמעדיף לא לנהל פנקסים יכול לברר עם המשכיר אם הוא מוכן להוראת קבע או הרשאה לחיוב חשבון, שעושות את אותה עבודה ואפשר לעצור אותן בלחיצה.
צ'ק ביטחון הוא סיפור רגיש יותר. מבחינת הבנק אין דבר כזה: צ'ק חתום הוא צ'ק, והכיתוב "לביטחון בלבד" לא מונע את הפקדתו. מה שמגביל את השימוש בו הוא ההסכם ביניכם לבין מי שמחזיק בו. לכן צ'ק ביטחון תמיד נושא שם מוטב, רצוי גם סכום, ומלווה בסעיף כתוב בחוזה שקובע מתי מותר להפקיד אותו ומתי הוא מוחזר.
ולצד השני של העסקה: צ'ק שקיבלתם לא כדאי להחזיק במגירה. הבנקים נוהגים לכבד צ'ק עד כחצי שנה מהתאריך שרשום עליו. אחר כך החוב עצמו לא נעלם, אבל תצטרכו לבקש מהכותב צ'ק חדש.
טעיתם באמצע? כך מתקנים
מוחקים בקו אחד, כותבים את הנוסח הנכון וחותמים חתימה מלאה צמוד לתיקון. צ'ק עם תיקון לא חתום עלול לחזור. כשהטעות נוגעת לסכום, או כשהצטברו שני תיקונים, עדיף לקרוע את הצ'ק לחתיכות קטנות, לרשום "בוטל" על הספח ולמלא חדש.
מה קורה כשהספרות אומרות דבר אחד והמילים דבר אחר? לפי פקודת השטרות, הסכום שכתוב במילים הוא הקובע. בפועל בנק עשוי פשוט להחזיר צ'ק כזה, ולכן בודקים את ההתאמה לפני שמוסרים.
ביטול צ'ק וצ'ק שחוזר
צ'ק שאבד או שנמסר ואתם רוצים לעצור אותו מבטלים דרך הבנק, באפליקציה, באתר או בסניף, לפי מספר הצ'ק. הפעולה כרוכה בעמלה. חשוב להבין מה היא לא עושה: ביטול מונע את הפירעון, אבל אם הצ'ק ניתן תמורת משהו שקיבלתם, החוב נשאר, ומי שמחזיק בצ'ק יכול לפנות להוצאה לפועל.
צ'ק שחוזר כי אין בחשבון כיסוי הוא עניין חמור יותר מאי נעימות. עשרה צ'קים שסורבו בתוך שנים עשר חודשים הופכים את החשבון למוגבל, ובמשך שנה אי אפשר למשוך ממנו צ'קים. אחרי הסירוב החמישי הבנק שולח התראה. צ'קים שחוזרים נרשמים גם במאגר נתוני האשראי, כך שהם משפיעים על דירוג האשראי הרבה לפני שמגיעים להגבלה.
המידע כאן כללי ונכון למועד הכתיבה. הוא אינו ייעוץ משפטי או פיננסי. בעסקאות גדולות, בצ'קים לביטחון ובמחלוקת על צ'ק שבוטל, כדאי להתייעץ עם הבנק או עם עורך דין.
שאלות ותשובות
איך ממלאים צ'ק?
כותבים תאריך, את שם מקבל התשלום בשורת "שלמו לפקודת", את הסכום בספרות ובמילים עם המילה "בלבד", וחותמים. רצוי להוסיף "למוטב בלבד" ולתעד את הפרטים בספח.
מה המשמעות של "למוטב בלבד"?
הצ'ק לא ניתן להעברה לאדם אחר. רק מי ששמו רשום בשורת "לפקודת" יכול להפקיד אותו. זאת ההגנה העיקרית מפני שימוש בצ'ק שאבד או נגנב.
מותר לתת צ'ק בלי שם?
לעסק אסור בכל סכום, ובין אנשים פרטיים אסור מעל 5,000 ש"ח. בכל מקרה הבנק מסרב לפרוע צ'ק שלא רשום בו שם נפרע, כך שאין סיבה למסור צ'ק כזה.
כמה זמן צ'ק בתוקף?
הבנקים נוהגים לכבד צ'ק עד כשישה חודשים מהתאריך שרשום עליו. צ'ק ישן יותר יוחזר בדרך כלל, ויש לבקש מהכותב צ'ק חדש.
מה קורה אם הסכום במילים שונה מהסכום בספרות?
לפי פקודת השטרות, הסכום במילים הוא הקובע. בפועל הבנק עלול להחזיר את הצ'ק בגלל אי ההתאמה, ולכן עדיף למלא צ'ק חדש.
שפירא היא כתבת ועורכת תוכן המתמחה בכלכלה, שוק ההון וקריפטו. עם ניסיון של למעלה מעשור בניתוח מגמות כלכליות גלובליות, יעל מביאה לקוראים מידע עדכני, ניתוחים חכמים ותובנות מעשיות על עולם הכסף המשתנה במהירות. היא מאמינה בכוחו של ידע פיננסי ככלי להצלחה אישית וכלכלית, ומשלבת דיוק מקצועי עם גישה בהירה וברורה.