ריבית פריים 2026: עומדת על 4.75%, וההחלטה ב-21 באוקטובר עשויה לשנות את ההחזר שלכם
רבע אחוז נשמע כמו שום דבר, עד שמחשבים אותו על עשרים שנה של משכנתא.
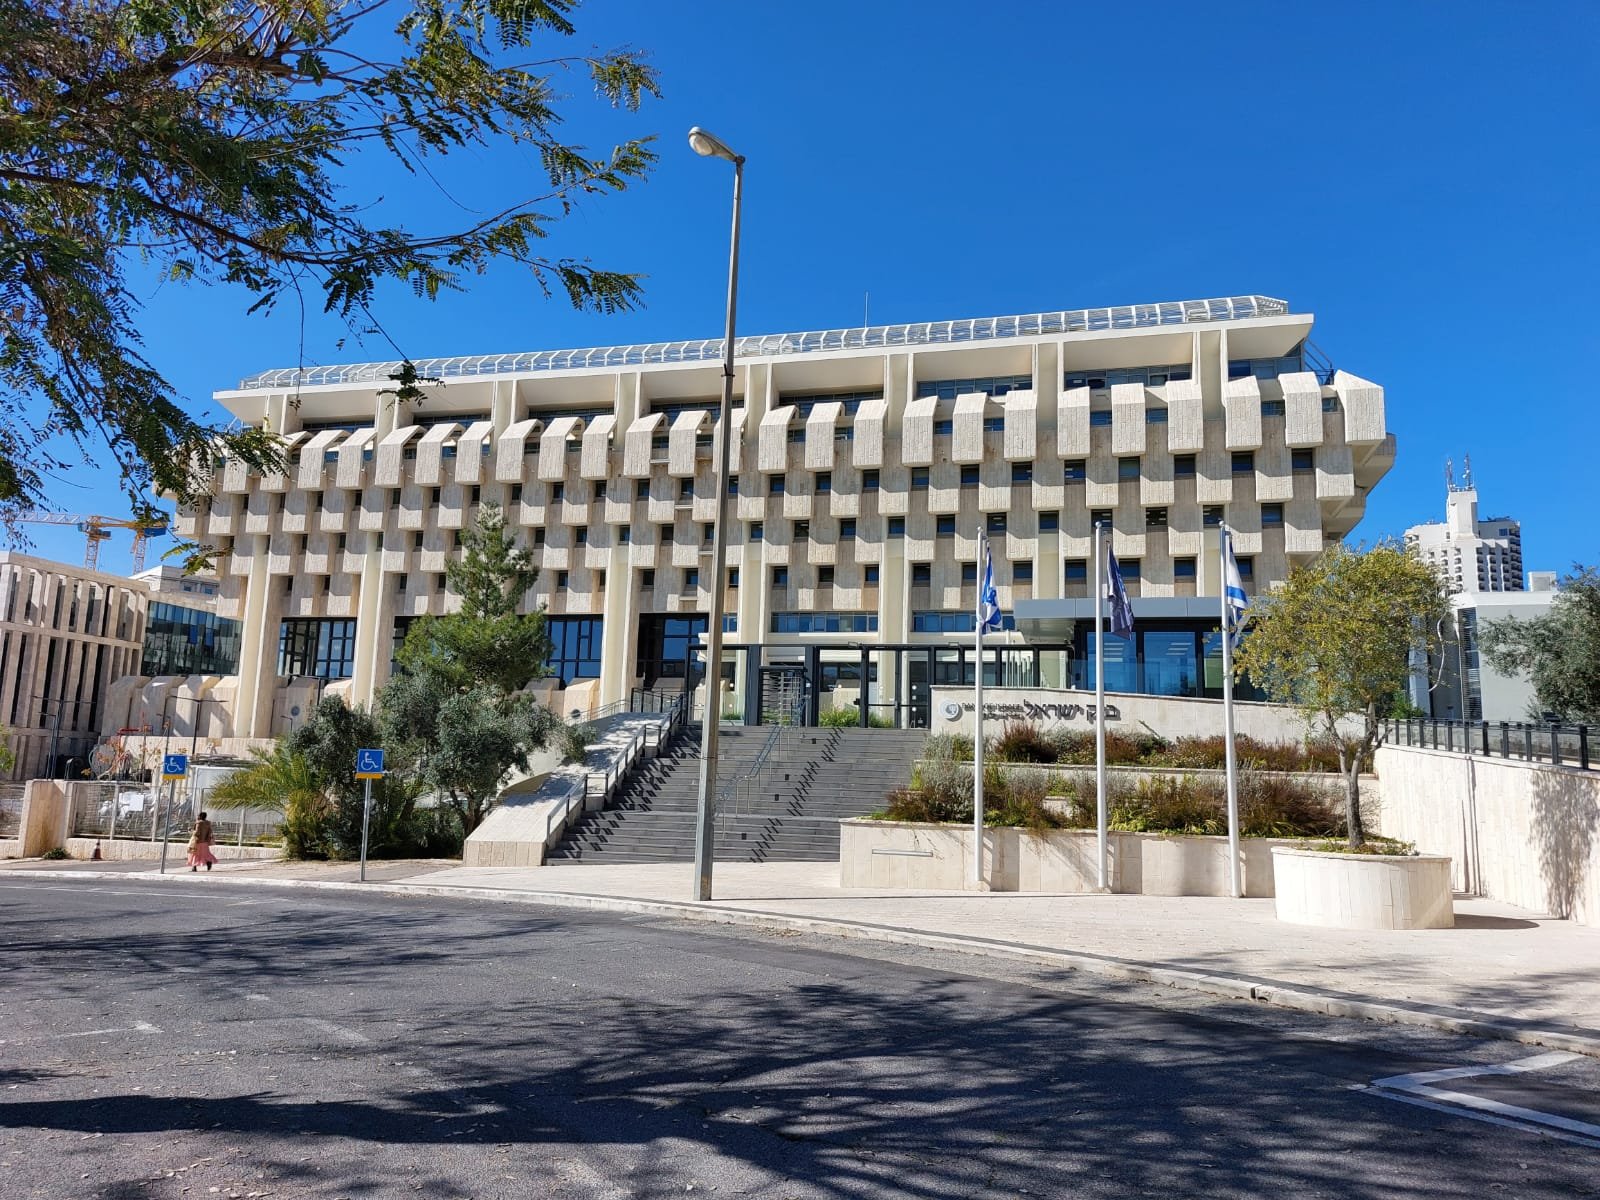
ריבית הפריים עומדת היום על 4.75%. היא תמיד שווה לריבית בנק ישראל ועוד 1.5%, ובנק ישראל הוריד אותה ב-1 בספטמבר 2026 ב-0.25% ל-3.25%. ההחלטה הבאה צפויה, לפי הדיווחים, ב-21 באוקטובר בשעה 16:00. מי שיש לו משכנתא, הלוואה או מינוס צמודים לפריים ירגיש כל שינוי בחשבון הבא, ומי שחוסך ירגיש אותו בכיוון ההפוך.
איך ריבית בנק ישראל הופכת לפריים
הוועדה המוניטרית של בנק ישראל מתכנסת כמה פעמים בשנה וקובעת ריבית אחת, שהיא המחיר הבסיסי של הכסף במשק. הבנקים לא מלווים בה ישירות. הם מוסיפים לה מרווח קבוע של 1.5% וקוראים לתוצאה "פריים". אחר כך כל בנק מציע ללקוח פריים מינוס או פריים פלוס, לפי הפרופיל שלו, וזה המספר שבפועל מופיע בהסכם.
הנוסחה פשוטה, ולכן קל לעקוב: ריבית בנק ישראל ועוד אחוז וחצי. כשהריבית ירדה מ-3.5% ל-3.25%, הפריים ירד מ-5% ל-4.75% באותו יום, בלי שאף בנק החליט על כך בנפרד.
מה עמד מאחורי ההפחתה האחרונה
בהודעה מ-1 בספטמבר הסבירה הוועדה שהאינפלציה התמתנה ונמצאת מתחת למרכז יעד האינפלציה: 1.5% בשנים-עשר החודשים שהסתיימו ביולי. התוצר הציג צמיחה מהירה ברבעון השני, אבל בנטרול ייצור של חברות ישראליות בחו"ל הצמיחה מתונה יותר, ואי-הוודאות הגיאופוליטית עדיין גבוהה. הוועדה כתבה שמסלול הריבית ייקבע לפי האינפלציה, הפעילות במשק, אי-הוודאות והמצב הפיסקלי, ולכן שום החלטה קדימה לא מובטחת מראש. אם הנתונים הבאים יראו אינפלציה נמוכה ופעילות חלשה, יש מקום להפחתה נוספת. אם האינפלציה תתעורר או שהשקל יחלש, ההפחתה עלולה להידחות.
מי מרגיש את השינוי, ומי לא
לא כל מה שקשור לכסף זז עם ההחלטה. הטבלה מסכמת מה צמוד לפריים או לריבית ומה לא.
| מוצר | האם זז עם ההחלטה | למה |
|---|---|---|
| מסלול פריים במשכנתא | כן, בדרך כלל מהחיוב הבא | צמוד ישירות לפריים, ולכן ההחזר משתנה |
| מסלול קבוע | לא | הריבית ננעלת בחתימה ונשארת עד סוף התקופה |
| מסלולים משתנים | חלקית | נקבעים לפי תנאי השוק והציפיות, לא לפי ההחלטה עצמה |
| מינוס והלוואות פריים | כן | הריבית על משיכת יתר והלוואות רבות מבוססת על פריים |
| פיקדונות חדשים | כן, בכיוון ההפוך | הבנק משלם פחות כשהריבית יורדת |
| פיקדון קיים בריבית קבועה | לא | התשואה נשארת עד פקיעת התקופה |
הנקודה המעניינת היא המסלולים המשתנים. הם לא צמודים לפריים אלא לתנאי השוק, שמתמחרים גם ציפיות לריבית עתידית. לכן סביר שהפחתה שכולם ציפו לה תורגש בהם פחות מהפתעה.
כמה זה שווה בשקלים
ניקח דוגמה. חלק של 300,000 ₪ במסלול פריים, לעשרים שנה, בריבית 4.75% בלי מרווח של הבנק, עולה כ-1,939 ₪ בחודש. אחרי הפחתה של רבע אחוז, ל-4.5%, ההחזר יורד לכ-1,898 ₪: חיסכון של כ-41 ₪ בחודש. אם הפריים יירד באחוז שלם, ל-4.0%, ההחזר יורד בכ-121 ₪.
בהלוואה גדולה יותר המספרים קופצים. על חלק של 500,000 ₪ לעשרים וחמש שנה, רבע אחוז שווה כ-71 ₪ בחודש ואחוז שלם שווה כ-211 ₪. אלה חישובי הדגמה בריבית אחת קבועה, שמניחים שהפריים נשאר כך עד הסוף. בפועל הוא ישתנה כל כמה חודשים, והמרווח של הבנק ישנה את הסכום המדויק. מי שרוצה לדעת מה ההחזר שלו צריך לשאול את הבנק או להכניס את הנתונים לטבלת שפיצר. מי שצריך רענון על חישוב אחוזים יכול לעבור על ההסבר איך מחשבים אחוזים.
חוסכים? זה עובד נגדכם
כל מה שמרוויח מהריבית הגבוהה מפסיד מהירידה שלה. פיקדונות חדשים ומסלולי חיסכון שמצמודים לריבית יניבו פחות, ולכן מי שחושש מהפחתה ורוצה לנעול תשואה צריך לבדוק פיקדון בריבית קבועה לתקופה. הכוח של הריבית עובד לשני הכיוונים, וזה בדיוק מה שמדגים החישוב של ריבית דריבית על חיסכון חודשי: גם הפרש קטן באחוז, כשהוא פועל על שנים, גדל לסכום משמעותי.
שלוש שאלות לשאול לפני ההחלטה
הראשונה: כמה מההלוואות שלכם צמודות לפריים, ומה ההחזר אם הריבית תעלה במקום לרדת? מי שמשכנתא מתנהלת אצלו על חלק גדול של פריים צריך לבדוק שהוא עומד גם בתרחיש הגרוע. השנייה: האם אתם יכולים להרוויח משינוי? אם יש לכם הלוואה יקרה וגם חיסכון, לפעמים שווה לפרוע חלק מהחוב במקום להחזיק מזומן בפיקדון שמניב פחות. אפשר לבדוק גם את דירוג האשראי לפני שמבקשים מהבנק לשפר תנאים, כי הוא קובע חלק גדול מהמרווח שתקבלו. והשלישית: האם אתם מתכננים לקנות או למחזר בקרוב? מי שבוחן משכנתא לזוגות צעירים או רכישת דירה ראשונה צריך להשוות הצעות ממספר בנקים ולא להמתין לרגע המושלם.
אי אפשר לדעת מה תהיה ההחלטה ב-21 באוקטובר, וגם התחזיות של הכלכלנים טועות לא מעט. מה שכן אפשר: לדעת בדיוק איזה חלק מהחוב שלכם זז עם הריבית, ולהחליט על סמך זה ולא על סמך כותרת.
שאלות ותשובות
מה ריבית הפריים היום?
4.75%. היא מחושבת תמיד כריבית בנק ישראל ועוד 1.5%, וריבית בנק ישראל עומדת על 3.25% מאז ההחלטה מ-1 בספטמבר 2026.
מתי ההחלטה הבאה של בנק ישראל על הריבית?
לפי הדיווחים ב-21 באוקטובר 2026, בשעה 16:00 בדרך כלל. את התאריך הרשמי כדאי לאמת בלוח המועדים באתר בנק ישראל.
איך שינוי בריבית משפיע על המשכנתא שלי?
רק על החלק שצמוד לפריים או למשתנה. מסלול קבוע לא משתנה בכלל. בחלק של 300,000 ₪ לעשרים שנה בפריים, הפחתה של 0.25% חוסכת כ-41 ₪ בחודש.
האם כדאי לחכות להחלטה לפני שלוקחים משכנתא או הלוואה?
בדרך כלל לא כדאי לבנות תוכנית על ניחוש. התחזיות לא מחייבות, ושוק המשכנתאות מתמחר חלק מהציפיות מראש. עדיף להשוות הצעות ולבחור מבנה שאתם עומדים בו גם אם הריבית לא תרד.
מה קורה לחיסכון ולפיקדון כשהריבית יורדת?
הבנקים משלמים פחות על פיקדונות חדשים וחלק מהמסלולים המשתנים. פיקדון קיים בריבית קבועה נשאר עד סוף התקופה.
נכון ל-17.10.2026. הנתונים מבוססים על הודעת בנק ישראל מ-1.9.2026 ועל אתר משכנתא גורו (פריים 4.75% ומועד ההחלטה הבאה). חישובי ההחזר הם הדגמה בריבית קבועה בלי מרווח בנקאי, והם כלליים ואינם ייעוץ פיננסי. לתנאים אישיים פנו לבנק או ליועץ משכנתאות מוסמך.
שפירא היא כתבת ועורכת תוכן המתמחה בכלכלה, שוק ההון וקריפטו. עם ניסיון של למעלה מעשור בניתוח מגמות כלכליות גלובליות, יעל מביאה לקוראים מידע עדכני, ניתוחים חכמים ותובנות מעשיות על עולם הכסף המשתנה במהירות. היא מאמינה בכוחו של ידע פיננסי ככלי להצלחה אישית וכלכלית, ומשלבת דיוק מקצועי עם גישה בהירה וברורה.